最近朋友圈里传开一张房贷计算图,上面显示借100万块钱,利率是4.9%,20年还的话每个月要交6544元,如果拉长到40年,月供就降到4756元,还有人想试试看,把贷款时间拉到1000年,结果每月还款才4083元,比贷40年还要少30块,不少人一看就乐了,觉得贷款时间越长越划算。
这图表数据没作假,月供看着少,可总账一算就明白,二十年利息五十七万,三十年九十一万,四十年一百二十八万,五十年一百六十八万,一百年直接涨到三百九十三万,一千年更吓人,利息快到五千万,每月省几百块,几十年全赔进去。
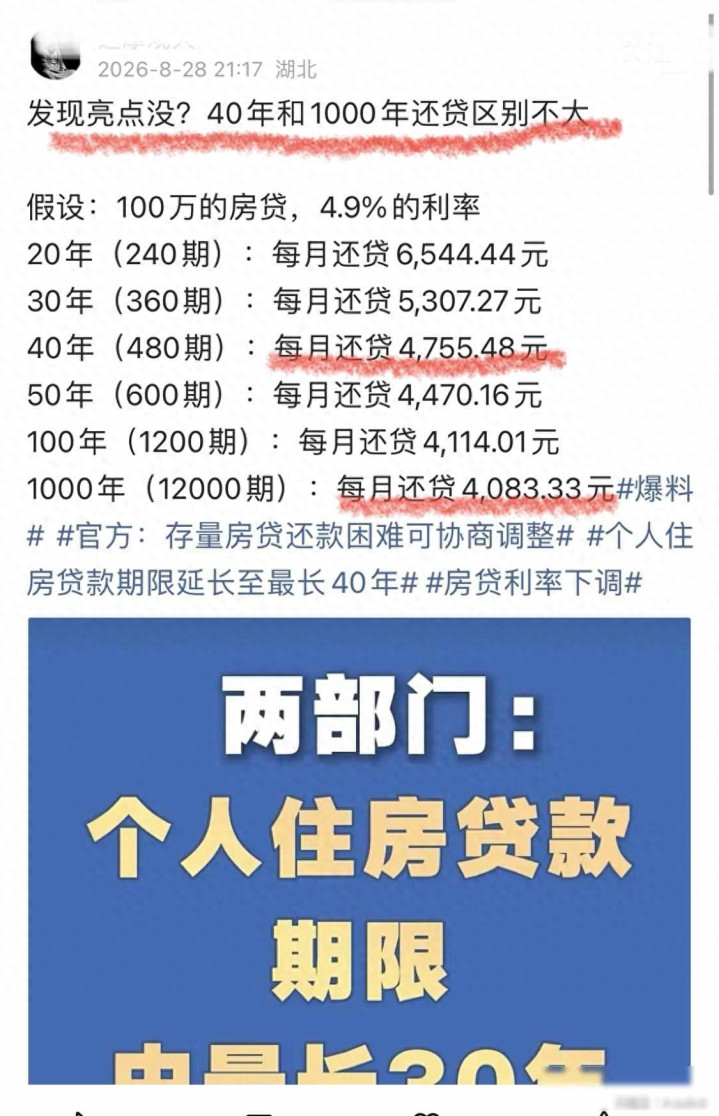
随着贷款年限拉长,月供下降的速度会变慢,这是因为月供有个最低限度,比如100万贷款按4.9%利率计算,每月利息约4083元,这差不多就是只还利息的钱,所以就算把年限延长到40年甚至1000年,月供也差不了多少,这不是银行好心,而是你的本金基本没怎么减少,相当于一直在给银行付租金。
现在有些地方把房贷最长拉到40年,说是帮年轻人减轻压力,但银行在审批时卡得很紧,要求贷款人在65岁前还完贷款,房子不能太老旧,收入流水也要稳定,不是你想贷多久就多久,大多数人都达不到40年的条件。
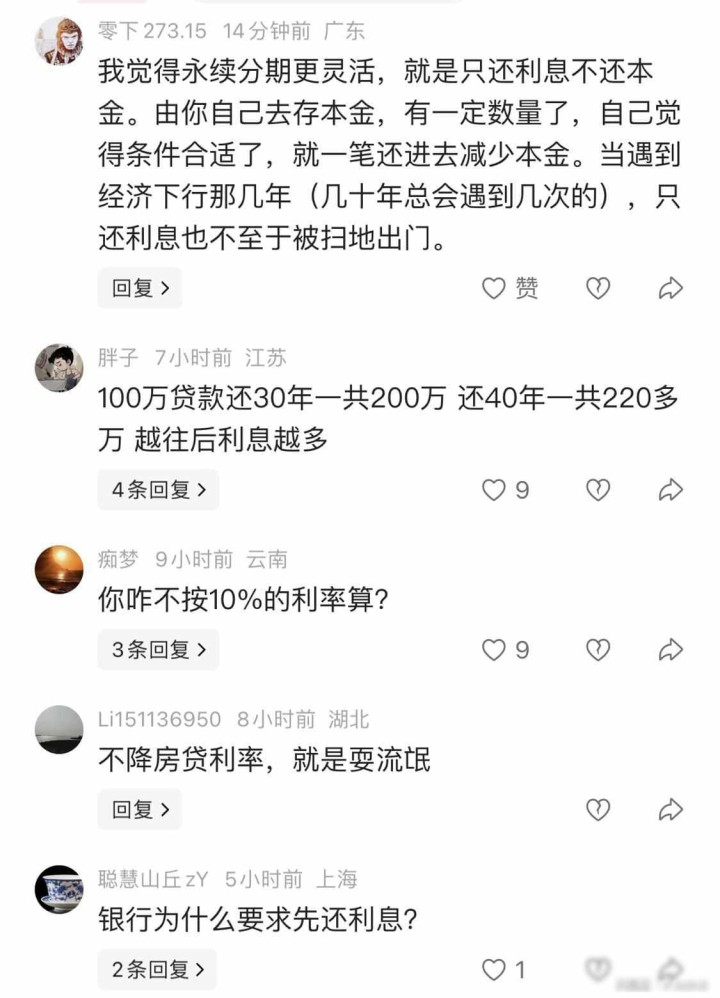
有人提出一种新方法,只还利息,等手头宽裕再还本金,听起来很灵活,但国内没有这种产品,如果真这么做,银行可能会收违约金,征信系统也可能把这种行为当作逾期处理,国外REITs里有类似设计,但在咱们这儿行不通。
还有人拿美国次贷危机前的30年浮动利率作比较,说中国现在固定利率还算稳定,但关键在于,过去人们认为工资会增长,房贷压力自然会变小,现在收入增长放缓,负债率却冲到97.5%,比五年前高了近20个百分点,拉长贷款年限只是将风险延后处理,未必真能避免问题发生。
我仔细算过这笔账,把贷款期限从30年延长到40年,每个月能少还550元,表面上看压力小了,但总共要多付37万的利息,这些钱并没有真的省下来,只是推迟了还款时间,如果通货膨胀率一直很低,工资也不见涨,这种延迟支付的安排,到头来很可能变成一辈子的经济负担。
淘配网提示:文章来自网络,不代表本站观点。